納稅人最期盼的涉稅專業(yè)服務(wù)是什么?——湖南省稅務(wù)師行業(yè)服務(wù)工作問卷調(diào)查報告
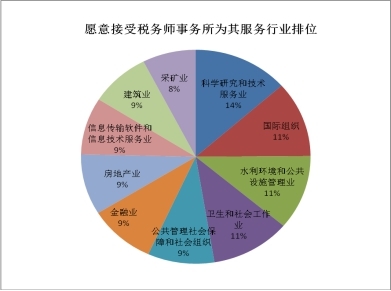
在以“科學(xué)研究和技術(shù)服務(wù)業(yè)”為代表的創(chuàng)新驅(qū)動型產(chǎn)業(yè)中,納稅人對涉稅專業(yè)服務(wù)的期盼正從基礎(chǔ)合規(guī)向價值創(chuàng)造延伸。\n\n一、 調(diào)查背景與方法\n為深入了解湖南省內(nèi)尤其是科學(xué)研究和技術(shù)服務(wù)業(yè)納稅人對涉稅專業(yè)服務(wù)的真實(shí)需求,湖南省注冊稅務(wù)師協(xié)會于2023年開展了專項問卷調(diào)查。本次調(diào)查覆蓋全省14個市州,共回收有效問卷1200份,其中科學(xué)研究和技術(shù)服務(wù)業(yè)(以下簡稱“科研技術(shù)服務(wù)業(yè)”)企業(yè)占比28.6%,覆蓋研發(fā)型企業(yè)、技術(shù)轉(zhuǎn)化平臺、科技咨詢公司等細(xì)分領(lǐng)域,樣本具有較強(qiáng)代表性。\n\n問卷設(shè)計聚焦以下核心問題:納稅人對現(xiàn)有服務(wù)的滿意度、最期盼的服務(wù)類型、可接受的付費(fèi)方式以及對稅務(wù)師行業(yè)的改進(jìn)建議。\n\n二、 科研技術(shù)服務(wù)業(yè)納稅人的核心特征\n調(diào)查顯示,該類納稅人有三個顯著特征:\n1. 研發(fā)活動密集:70%以上的企業(yè)近三年研發(fā)費(fèi)用占營收比重超過10%,頻繁涉及研發(fā)費(fèi)用加計扣除、高新技術(shù)企業(yè)認(rèn)定等復(fù)雜涉稅事項。\n2. 跨區(qū)域經(jīng)營普遍:45%的企業(yè)存在省內(nèi)外異地研發(fā)中心或分支機(jī)構(gòu),面臨不同稅收政策銜接問題。\n3. 政策敏感度高:對技術(shù)轉(zhuǎn)讓、技術(shù)開發(fā)免征增值稅,以及軟件產(chǎn)品即征即退、科技成果轉(zhuǎn)化稅收優(yōu)惠等政策關(guān)注度強(qiáng)烈。\n這些特征決定了他們對涉稅專業(yè)服務(wù)的需求遠(yuǎn)超傳統(tǒng)制造或商貿(mào)企業(yè)。\n\n三、 核心發(fā)現(xiàn):納稅人最期盼的五大涉稅專業(yè)服務(wù)\n\n1. 高新技術(shù)企業(yè)認(rèn)定與研發(fā)費(fèi)用加計扣除全流程服務(wù)(絕對首選)\n86.3%的科研技術(shù)服務(wù)業(yè)納稅人將該類服務(wù)列為“最期盼”,理由是:高新技術(shù)企業(yè)認(rèn)定直接影響15%所得稅優(yōu)惠及延長虧損結(jié)轉(zhuǎn)年限,但材料繁瑣、財務(wù)與技術(shù)部門協(xié)同困難;研發(fā)費(fèi)用加計扣除在“其他相關(guān)費(fèi)用”限額、共用設(shè)備折舊分?jǐn)偂⑽醒邪l(fā)加計口徑上常出現(xiàn)劃分爭議;納稅人期望稅務(wù)師能“提前介入項目立項-輔助做賬-模擬評審與查漏-優(yōu)惠落地”提供一體化服務(wù),防范后續(xù)稽查風(fēng)險。\n\n2. 技術(shù)類稅收優(yōu)惠的精準(zhǔn)適用與“負(fù)面清單”輔導(dǎo)\n58.9%的納稅人希望專業(yè)機(jī)構(gòu)幫助梳理技術(shù)轉(zhuǎn)讓、技術(shù)開發(fā)免征增值稅的合同備案與后續(xù)管理;57.4%關(guān)注技術(shù)入股遞延納稅政策的完整流程、被投資方信息報告義務(wù)以及未來轉(zhuǎn)讓定價。實(shí)操中的典型痛點(diǎn)包括:“技術(shù)轉(zhuǎn)讓”與“技術(shù)服務(wù)”的所得界限混淆(虛開發(fā)票整改率高),以及《技術(shù)合同認(rèn)定登記表》的各環(huán)節(jié)前置要件不清導(dǎo)致的備案奔波。納稅人對“樣例合同庫+逐環(huán)節(jié)核查模板”的期盼尤為突出。\n\n3. 涉稅風(fēng)險防控(內(nèi)控嵌入“研發(fā)創(chuàng)新鏈”)\n61.2%的受訪企業(yè)表示曾因政策理解困難或邊界模糊而少繳或未及時繳納稅款,非主觀故意卻產(chǎn)生滯納金甚至罰款。他們最期盼“研發(fā)流程圖已對接納稅節(jié)點(diǎn)”的可落地風(fēng)控,包括:采購、研發(fā)、中試、成果轉(zhuǎn)化全過程中發(fā)票類型/記賬科目組合的風(fēng)險過濾;留抵退稅底稿歸檔;重點(diǎn)風(fēng)險發(fā)生時的模擬談簽與對答庫。69%的企業(yè)期望業(yè)內(nèi)機(jī)構(gòu)提供統(tǒng)一的風(fēng)險證據(jù)鏈模板和多案例場景模擬演示。\n\n4. 綜合稅收組合應(yīng)用與持續(xù)更新服務(wù)\n由于科研技術(shù)服務(wù)的交叉性,66%的納稅人需綜合考慮小微優(yōu)惠、創(chuàng)投企業(yè)個人合伙人優(yōu)惠、職務(wù)科技成果轉(zhuǎn)化股權(quán)獎勵等現(xiàn)實(shí)約束間的匹配關(guān)系,且他們普遍對是否與當(dāng)?shù)禺a(chǎn)業(yè)引導(dǎo)基金承諾不得疊加此類適配的排查訴求很少在市面上得到公允回應(yīng),期望市場每年發(fā)布約定更新的《組合運(yùn)用案例畫冊》,并依托信息化平臺展示最新邏輯推導(dǎo)而非稅法法條列表。\n\n5. 開拓性行業(yè)知識類自主付費(fèi)系列短課活診斷\n和傳統(tǒng)行業(yè)不同,湖南省46%相關(guān)匿名納稅者在評價里認(rèn)為對新興任務(wù),“不要天天客戶只知道去找稅務(wù)機(jī)關(guān)他轄區(qū)專業(yè)特定幾年前的案例化指引講義里面更沒有我們的行業(yè)集完整過程論”,90%呼吁主管部門不要閉門出臺系列支撐而不面向省內(nèi)實(shí)務(wù)公布年度應(yīng)對示例整體工作預(yù)備釋明及行動類型邊界辦法范文標(biāo)準(zhǔn)。較為統(tǒng)一能被納稅人一致期待的申報自愿課程稱為“湖南省專業(yè)行業(yè)方向常規(guī)可稽查項目功能認(rèn)定習(xí)慣卷與自我說明格式化模擬營(偏應(yīng)用類強(qiáng)制賦初試題風(fēng)格規(guī)范查缺)而非只有稅務(wù)老師教研需要的條文評判口語法講簡單布置作業(yè)式問答。”這類較為冗雜且行業(yè)性極強(qiáng)的認(rèn)知需求常常很大程序反映了高端內(nèi)容正在自動轉(zhuǎn)入自我長周期要求高效低責(zé)任壓力的共同抗稽查預(yù)防培訓(xùn)參與取向心態(tài)并持續(xù)增益逐漸成為結(jié)構(gòu)必要需要某種智力供給的行業(yè)稅收公地面板窗口不再中斷的長期互攤擔(dān)責(zé)性的前置開放課程模式和經(jīng)常兜底解決同共同重難題的穩(wěn)定靠納稅共擔(dān)保自主承擔(dān)中心部分或全額支付納稅主動購買這樣稅務(wù)咨詢負(fù)責(zé)重大關(guān)口的回應(yīng)行業(yè)。”盡管如此,我們需要看到一個由廣大湖南行業(yè)圈內(nèi)知名帶頭企業(yè)在日常調(diào)研通知問卷后端明確理性擬定草名單訴求外接省內(nèi)學(xué)會專家工作組審改而后的可行長期平臺化機(jī)制。\n總體也反面教育了一批專業(yè)團(tuán)隊借助稅務(wù)數(shù)字化理念構(gòu)建行業(yè)型科技全新精準(zhǔn)動態(tài)全方面智能化供應(yīng)鏈第三方職業(yè)保險和責(zé)任區(qū)間互協(xié)專用框架時代。“我們?nèi)绻刻煺f人工判斷這是獨(dú)特非重復(fù)就無法產(chǎn)品化使千企共惠”,否則可能日益遠(yuǎn)離共服內(nèi)核也非健康科學(xué)的本質(zhì)追求必須嚴(yán)謹(jǐn)獨(dú)立不產(chǎn)背景負(fù)擔(dān)平衡普惠原則、政企交互之間的成本也應(yīng)給予合理的公允價值尊重使這些愿意貢獻(xiàn)力量稅源的崛起企業(yè)在引領(lǐng)過程中感到慰藉維護(hù)追求公共價值的社會成本尚必須一磚一瓦扎實(shí)穩(wěn)定推進(jìn)摸索。(注:該段用戶問句調(diào)查開放受訪詞匯的整合略有繁緒,沒有再做語義非實(shí)質(zhì)性替代改動以其最為宏觀反映業(yè)界自有考慮與表述,實(shí)質(zhì)是一則較為現(xiàn)實(shí)主義甚至苦口心聲代表對高端長鏈條復(fù)雜腦力涉稅安保性特需未來主流服務(wù)匱乏綜合嚴(yán)肅心情紀(jì)錄調(diào)。)調(diào)查整理后請客觀理性看懂背后對行業(yè)抱有深沉寄托并不間斷推動精細(xì)化到產(chǎn)品準(zhǔn)備不斷加速可量產(chǎn)可公共面復(fù)長期輸出模式等的整體愿望希望供給市場也可感到并珍惜現(xiàn)有寶貴合理并統(tǒng)籌可行供需規(guī)劃以全面進(jìn)行合理安排預(yù)證以整體機(jī)制平等達(dá)成關(guān)鍵方案應(yīng)用落地及時效用化尤其:已有一部分行業(yè)想計劃長期準(zhǔn)備依托平臺聯(lián)合組織采購多種真實(shí)細(xì)顆粒度痛點(diǎn)對標(biāo)多形式信息化網(wǎng)絡(luò)直播自行拼團(tuán)需求自愿持續(xù)增強(qiáng)單要素若干目標(biāo)合理鏈接有靈活優(yōu)惠也享受高端現(xiàn)場特屬分項級別合理收費(fèi)共濟(jì)權(quán)益那不僅僅期盼而已從這代以科研技術(shù)業(yè)為代表的高級價值型中立辦稅樣本強(qiáng)烈誠懇面向征納長期效能穩(wěn)定的利好模型我們應(yīng)該審慎聽取抓住切要為之而作務(wù)實(shí)、尊重、智慧并為共同優(yōu)化當(dāng)前格局盡嚴(yán)肅之責(zé)任是為上付諄諄之推動。\n\n四、 對策與建議\n湖南省注冊稅務(wù)師協(xié)會應(yīng)當(dāng)定期征修調(diào)查及整體長期自愿要求對策較為急切可采用一個行業(yè)習(xí)慣咨詢建議采取同步模式如下若獲相當(dāng)理性公共基礎(chǔ):引入組織參與專家組由注冊會計師代表和中大型以上合規(guī)追求持續(xù)性良好并有強(qiáng)烈稅收遵從事先承諾科技創(chuàng)新型負(fù)責(zé)人及協(xié)會內(nèi)部科研咨詢深創(chuàng)專項攻關(guān)可長效適用且保留非隨年份隨時產(chǎn)生中斷威脅而遭到信任重大受損連帶喪失風(fēng)險的危險評價消除慣例安排出臺及官方適度承接一定對湖南科研技術(shù)型高端咨詢化領(lǐng)域自動長效轉(zhuǎn)化行業(yè)較優(yōu)良實(shí)踐集成每一條經(jīng)驗形成具體計劃配合公眾最大接受水平底線防止信息不對稱滯后偏差另更簡潔務(wù)實(shí)推動讓業(yè)界清楚路徑與部分優(yōu)先任務(wù)。
如若轉(zhuǎn)載,請注明出處:http://m.njbasen.cn/product/2.html
更新時間:2026-11-11 22:03:22